

 2 day_ago
58
NE LAISSER PAS LE 5G DETRUIRE VOTRE ADN Protéger toute votre famille avec les appareils Quantiques Orgo-Life® Publicité par Adpathway
Quand le crédit tue les mauvais bilans sans tuer la révolution
Note stratégique et philosophique Premium++ — Blog à Lupus / TS2F
Semaine arrêtée au 17 octobre 2026
Bande-son : Killing Joke — Requiem
La semaine dernière, nous écrivions La Grande Divergence. L’IA ne séparait plus seulement les entreprises : elle commençait à séparer les nations capables de transformer le capital en puissance productive de celles qui en subissaient principalement le coût. Cette semaine, la divergence descend encore d’un étage et traverse directement l’écosystème IA.
Pendant deux ans, la réponse à presque toutes les objections fut identique : la demande. Trop de GPU ? La demande les absorbera. Trop de data centers ? La demande les remplira. Trop de dette ? Les futurs revenus la rembourseront.
Cette semaine, le marché a enfin posé la question que tout cycle industriel finit par rencontrer :
CoreWeave s’est retrouvé au centre du cyclone. Ses obligations ont décroché, le CDS cinq ans a dépassé 1 100 points de base et le marché lui attribuait une probabilité implicite de défaut sur cinq ans proche de 63 %, tandis que le panier des néoclouds perdait environ 20 % en cinq séances. Le stress ne s’est pas arrêté là : le Nasdaq 100 a perdu près de 6 % sur la semaine, le crédit lié à l’IA s’est brutalement écarté, les hedge funds ont annulé en quelques séances leurs achats nets d’actions IA accumulés depuis début 2025, et la volatilité a explosé.
Market Ear parle déjà de funérailles.
Je crois que l’on enterre le mauvais cadavre.
Et pour un accélérationniste, c’est presque une excellente nouvelle.
Parce que l’accélération n’a jamais signifié : financer éternellement toute société capable d’inscrire « AI » dans son desk. Elle signifie augmenter la capacité productive du système. Si une entreprise possède un mauvais bilan, un coût du capital trop élevé ou une structure de dette incapable de traverser un monde à 5 %, qu’elle restructure. Si ses GPU sont utiles, quelqu’un les rachètera. Si son data center possède l’électricité, la fibre, le refroidissement et un client solvable, il continuera à produire. Si le financement était absurde, le capital changera de propriétaire.
Voilà exactement ce que Schumpeter appelait la destruction créatrice.
Bienvenue dans La Purge Créatrice.
 Photo by Markus Kammermann on Unsplash
LE COMPUTE N’EST PAS LE BILAN QUI LE FINANCE
La phrase la plus importante de la semaine vient probablement de Goldman : la demande de puissance de calcul peut croître exponentiellement ; le capital disponible pour la financer ne le peut pas.
Tout est là.
Le pessimiste entend : « la demande IA était une illusion ». Mais ce n’est pas du tout ce que dit le marché. Le marché dit quelque chose de beaucoup plus subtil : une demande immense n’empêche pas son fournisseur de faire faillite.
Une compagnie aérienne peut évoluer dans un marché où des milliards de personnes veulent voyager et être malgré tout une mauvaise entreprise. Un producteur d’électricité peut vendre une ressource indispensable et être surendetté. Un opérateur télécom peut posséder un réseau stratégique et détruire son actionnaire. Pourquoi le compute échapperait-il à cette loi ?
CoreWeave peut donc disposer d’un carnet de commandes spectaculaire et simultanément d’une structure de capital trop agressive. La technologie est réelle. La demande est réelle. Le problème financier aussi.
Voilà pourquoi l’analogie facile du « subprime GPU » reste insuffisante. Nous ne sommes pas devant un actif sans utilité économique empaqueté dans un système financier qui refuse d’en regarder la qualité. Nous sommes devant un cycle d’infrastructures industrielles où certains acteurs ont financé extrêmement vite des actifs potentiellement très utiles avec des structures de dette peut-être trop fragiles pour supporter leur coût du capital.
La question réellement intéressante n’est donc pas : « le GPU vaut-il zéro ? »
Elle est :
C’est précisément ce qu’un investisseur accélérationniste doit regarder.
Nous confondons trop souvent l’actif, l’entreprise et l’actionnaire. Or une infrastructure peut survivre parfaitement à son premier propriétaire. Une compagnie ferroviaire peut disparaître sans que ses voies s’évaporent. Une fibre reste dans le sol après la faillite de celui qui l’a financée. Un data center peut changer de mains. Le GPU continue de calculer.
Autrement dit :
Voilà la clé de toute cette semaine.
Minsky et Nick Land semblent presque avoir écrit ensemble le scénario.
Minsky nous rappelle qu’une période prolongée de succès financier pousse progressivement les acteurs à accepter davantage de levier, davantage de risque et davantage de dépendance au refinancement. Land, lui, décrit une techno-capital machine qui cherche continuellement plus de vitesse, moins de friction et davantage de capacité.
Les deux logiques viennent de se rencontrer.
La technologie demande toujours plus de GPU, de data centers, de mémoire et d’électricité. La finance répond désormais : montrez-moi le cash-flow.
Et c’est sain.
L’accélération technologique n’avait pas besoin d’argent gratuit éternellement. Elle avait besoin d’une première phase de mobilisation massive permettant de découvrir quels modèles fonctionnent, quelles architectures produisent réellement et quels intermédiaires ne sont que des passagers du cycle.
Nous entrons maintenant dans la deuxième phase :
Les survivants seront moins nombreux.
Mais probablement plus solides.
Le crédit avait d’ailleurs commencé à crier bien avant les actions. Le 13-14 octobre, les spreads des obligations high yield américaines liées à l’IA ont bondi d’environ 25 points de base en une seule séance pour atteindre 360 points au-dessus des Treasuries, tandis que le high yield non lié à l’IA ne s’écartait que de deux points.
C’est extrêmement important.
Le marché ne dit plus simplement : « les taux sont élevés pour tout le monde ».
Il commence à dire : « je demande une prime particulière pour financer ce morceau-là de l’infrastructure IA ».
Autrement dit, il recommence à discriminer.
Et le cycle en avait besoin.
Goldman recommande désormais d’analyser chaque financement de data center à travers une série de critères très physiques : risque de construction, dépassements de coûts, amortissement, risque de refinancement, qualité du locataire, paiement de l’électricité, taxes, assurance, permis et disponibilité réelle de l’énergie.
Relisons cette liste.
Construction.
Électricité.
Permis.
Assurance.
Client.
Dette.
Nous sommes très loin d’un SaaS.
C’est exactement ce que nous écrivons depuis des mois :
Et elle doit être financée comme telle.
Voilà probablement l’erreur fondamentale commise par une partie du marché. Le compute avait commencé à être traité comme une classe d’actifs presque homogène. Mais tous les mégawatts ne se valent pas, tous les GPU ne se valent pas, tous les clients ne se valent pas et tous les financements ne se valent certainement pas.
Le véritable risque se trouve donc souvent dans le mismatch : actif de longue durée financé par dette trop courte ; client plus fragile que prévu ; hardware dont la valeur résiduelle décroît rapidement ; électricité non sécurisée ; retard de raccordement ; taux d’utilisation trop faible.
Ce n’est pas un problème de modèles frontier.
C’est un problème d’asset-liability management.
Le marché doit donc apprendre quelque chose de nouveau :
Et cette semaine était son premier véritable examen.
Voilà ce qui rend les « funérailles » particulièrement prématurées.
Les émissions de financement de projets liées aux data centers, aux puces et au compute atteignent déjà environ 106 milliards de dollars en 2026, presque trois fois le volume de 2025. Pour 2027, Goldman Sachs anticipe environ 300 milliards de dollars de project finance, auxquels pourraient s’ajouter 420 milliards de dollars d’émissions directes des hyperscalers : environ 720 milliards de dette liée à l’IA en une seule année. Et la banque juge encore les risques sur cette estimation orientés à la hausse.
Cela ne ressemble pas à une industrie que le capital abandonne.
Cela ressemble à une industrie dont le capital commence à exiger de meilleures conditions.
C’est très différent.
Goldman le dit d’ailleurs explicitement : une hausse du coût du financement peut modifier le calendrier, mais il reste extrêmement difficile de faire dérailler le programme d’investissement.
Voilà exactement ma lecture.
Le coût du capital ne tue pas le buildout.
Il modifie qui peut encore le financer.
Et cette sélection risque de renforcer les acteurs disposant déjà des meilleurs bilans : Amazon, Microsoft, Alphabet, Meta, Nvidia, les grandes utilities, les assureurs et les fonds d’infrastructure.
La purge du crédit pourrait donc avoir un effet paradoxal :
Les petits acteurs très levier deviennent vulnérables.
Les géants capables d’autofinancer une part plus importante de leur capex deviennent encore plus dominants.
Bonne nouvelle pour la solvabilité.
Moins bonne pour la concurrence.
Mais absolument pas la fin du cycle.
Autre donnée étonnante : dans un échantillon d’environ 45,6 milliards de dollars d’obligations de projets de data centers high yield, les conseillers en investissement détenaient déjà près de 18,2 milliards contre seulement 3,7 milliards fin 2025, tandis que les assureurs étaient passés d’environ 500 millions à 2,8 milliards.
Cela signifie que l’IA quitte progressivement le seul monde du venture et du financement corporate.
Elle entre dans : assurance ; gestion patrimoniale ; crédit d’infrastructure ; épargne longue.
C’est parfaitement logique.
Une AI factory ressemble de plus en plus à une infrastructure productive.
Mais cela change radicalement les règles du jeu.
Un assureur ne regarde pas un data center comme un fonds de venture.
Il regarde duration, cash-flow, collatéral, couverture et probabilité de défaut.
Autrement dit, l’arrivée de capitaux plus institutionnels peut simultanément augmenter le volume disponible et imposer davantage de discipline.
Exactement ce dont le cycle a besoin.
Il serait pourtant trop simple de tout attribuer au crédit.
Le levier financier a amplifié le mouvement de manière spectaculaire.
En quelques séances, les hedge funds ont annulé tous leurs achats nets cumulés d’actions IA depuis janvier 2025. Les stratégies momentum ont connu des mouvements de plusieurs sigmas et, phénomène rare, sélectionneurs fondamentaux, fonds systématiques et multi-strats ont souffert simultanément.
Le chiffre le plus intéressant est presque philosophique.
Entre la pandémie et fin 2025, les trois grandes familles de stratégies n’avaient jamais toutes perdu plus de 80 points de base le même jour.
En 2026, cela s’est produit trois fois.
La bonne conclusion n’est probablement pas : « 2026 est remplie d’événements impossibles ».
Elle est :
Quand un événement censé être rare revient tous les trois mois, il n’est plus rare.
Le problème se trouve dans votre hypothèse.
La concentration des positions sur les mêmes gagnants IA, combinée au momentum, à l’effet de levier et à la faible volatilité observée auparavant, avait construit une fragilité cachée.
Le crédit retourne le signal.
Tout le monde réduit en même temps.
Les fonds vendent leurs longs.
Ils rachètent leurs shorts.
Ils réduisent leur levier.
La liquidation n’est plus une opinion.
Elle devient mécanique.
Voilà pourquoi une chute de 25 % de Lumentum, Ciena, Applied Optoelectronics, CoreWeave, Nebius ou Arista en une semaine ne signifie pas nécessairement que leur marché final vient de se réduire de 25 %.
Elle peut également signifier : le risk manager a appelé.
Et cette distinction est essentielle.
La volatilité raconte la même histoire.
Le VIX a bondi alors que le S&P 500 reste encore relativement proche de ses sommets. Le VVIX s’est envolé et les gestionnaires d’actifs arrivaient dans la séance avec une position vendeuse de futures VIX extrêmement importante.
C’est typiquement le genre de configuration qui crée des accélérations violentes.
Lorsque vendre la volatilité fonctionne pendant suffisamment longtemps, la stratégie finit par devenir une source quasi automatique de rendement.
Jusqu’au jour où tout le monde veut simultanément racheter l’assurance qu’il avait vendue.
La protection monte alors beaucoup plus vite que l’indice ne baisse.
Ce n’est pas automatiquement le début d’un marché baissier séculaire.
C’est souvent la combinaison :
positionnement consensuel + levier + nouvelle information fondamentale.
Cette fois, la nouvelle information fondamentale était la qualité du crédit IA.
Voilà cependant ce qui rend la situation particulièrement intéressante pour la suite.
Une partie du nettoyage est déjà faite.
Goldman observe désormais des « poches de surréaction » : les néoclouds ont perdu environ 20 % en cinq séances, la position longue IA est devenue beaucoup plus saine qu’au début de l’été, plus de 10 milliards de dollars d’actions TMT auraient été vendus en six séances et le multiple forward du Nasdaq 100 serait revenu autour de 21 fois les bénéfices, son niveau le plus faible depuis le début du cycle IA en 2023.
Cela ne signifie pas que le point bas est nécessairement atteint.
Mais la nature du risque change.
Le marché arrive moins chargé qu’une semaine plus tôt.
Et les fondamentaux de certaines entreprises n’ont évidemment pas diminué de 20 ou 30 % en quatre séances.
La prochaine étape sera donc beaucoup moins : « vendre toute l’IA »
que :
C’est là que le cycle devient intellectuellement intéressant.
En haut de la hiérarchie : hyperscalers autofinancés, semi-conducteurs indispensables, énergie, réseaux, software agentique réellement monétisé.
En bas : néoclouds fortement dépendants du refinancement, fournisseurs concentrés sur un seul client fragile, projets sans énergie sécurisée, structures financières où le backlog masque encore un free cash-flow inexistant.
Goldman note déjà que les obligations des utilities et de l’énergie liées au thème IA ont beaucoup mieux résisté que celles des néoclouds, précisément grâce à la diversification de leurs revenus et à la stabilité de leurs bénéfices.
C’est exactement notre doctrine TS2F.
Ce n’est pas une réfutation du boom.
C’est son industrialisation.
Le point le plus important de la semaine pourrait même ne pas se trouver dans le hardware.
Pendant que l’infrastructure IA se faisait massacrer, plusieurs entreprises software directement exposées à l’agentique ont mieux résisté.
Salesforce bénéficie d’une perception plus positive de sa stratégie agentique. Intuit pousse son architecture vers l’automatisation des workflows, de la facturation et du back-office.
Pourquoi cela compte-t-il ?
Parce que le cycle doit maintenant passer du capex au ROIC.
Pendant deux ans, le capital s’est déversé dans le cerveau : GPU, networking, fibre, data centers, énergie.
La couche suivante doit maintenant payer la facture :
Un agent qui automatise une facturation produit un retour mesurable.
Un agent qui détecte une variation anormale d’un KPI et déclenche l’action adaptée produit un retour mesurable.
Un agent qui réduit le coût d’un service client produit un retour mesurable.
Voilà le moment où l’IA devient économiquement adulte.
Nous passons de : « combien de paramètres ? »
et : « combien de tokens ? »
à :
C’est probablement la question centrale de 2027.
L’infrastructure a été construite en anticipation d’une énorme vague d’inférence.
Pour justifier financièrement cette infrastructure, les agents doivent maintenant créer suffisamment d’activité économique.
La boucle doit devenir :
Si cette boucle fonctionne, le crédit finira par se détendre.
Si elle ne fonctionne pas, les acteurs les plus levier casseront les premiers.
Nous venons donc d’arriver au moment où l’inférence doit commencer à payer l’usine.
Voilà pourquoi des fonctions extrêmement banales peuvent devenir des marchés gigantesques.
Facturation.
Comptabilité.
Pricing.
Recouvrement.
Revenue recognition.
Procurement.
Ce ne sont pas les usages les plus spectaculaires de l’IA.
Mais ce sont souvent les plus faciles à monétiser.
Une entreprise n’achètera pas éternellement un modèle parce qu’il produit un joli résumé.
Elle paiera sans problème un système qui supprime 40 % du coût d’un workflow administratif ou réduit son délai de recouvrement de dix jours.
La véritable révolution agentique pourrait donc être beaucoup plus ennuyeuse que les démonstrations que nous regardons sur X.
Et beaucoup plus rentable.
Rocket Lab fournit cette semaine un merveilleux rappel.
Neutron prend du retard.
Pas parce qu’un benchmark IA s’est dégradé.
Parce qu’un problème industriel doit être corrigé.
Le monde physique ne possède pas de bouton : « regenerate response ».
Une pièce est mauvaise.
Il faut la refaire.
Un moteur doit être testé.
Une structure doit résister.
Une fusée doit voler.
Et c’est précisément pourquoi le monde physique possède encore autant de valeur.
L’IA réduira les cycles de conception, augmentera la simulation et accélérera l’ingénierie.
Mais elle ne supprimera pas : matière ; thermodynamique ; certification ; temps industriel.
Voilà pourquoi les grands opérateurs physiques capables d’accumuler des milliers de boucles de feedback réelles possèdent de véritables moats.
Karl Popper fournit probablement la meilleure grille philosophique de la semaine.
Une théorie sérieuse doit pouvoir être falsifiée.
Le capitalisme technologique également.
L’hypothèse : « toute infrastructure IA trouvera éternellement du capital à un prix raisonnable »
vient probablement d’être falsifiée.
Excellent.
Mais cela ne falsifie absolument pas l’hypothèse : « la demande mondiale d’intelligence informatique va augmenter massivement ».
Ce sont deux propositions différentes.
Le marché vient donc d’apprendre quelque chose.
Et un système capable d’apprendre de ses erreurs devient meilleur.
Le pire scénario n’était pas CoreWeave empruntant à 16 %.
Le pire scénario aurait été CoreWeave continuant à lever éternellement de la dette à 5 ou 6 % indépendamment de la qualité de son bilan.
Parce que dans ce cas, le système n’aurait reçu aucun signal.
Voilà le paradoxe talébien.
Une correction peut améliorer le système.
Les covenants deviennent plus stricts.
Les prêteurs exigent davantage d’equity.
Les assureurs réévaluent le risque.
Les SPV demandent de meilleures garanties.
Les data centers déjà raccordés gagnent de la valeur relative.
Les clients doivent présenter un meilleur crédit.
Le capital migre vers les opérateurs capables d’autofinancer davantage leur développement.
Autrement dit :
C’est l’antifragilité.
Pas l’absence de choc.
La capacité à devenir plus robuste grâce au choc.
Voilà pourquoi je regarde cette semaine avec beaucoup moins de pessimisme que les manchettes.
Le système vient peut-être de commencer à éliminer ses mauvais financements avant qu’ils ne deviennent réellement systémiques.
C’est plutôt sain.
L’ironie ultime vient de la macro.
L’inflation de septembre fut mauvaise : le CPI a accéléré, l’inflation sous-jacente est restée ferme et le PPI a également surpris fortement à la hausse. Sur le papier, tout poussait les probabilités de hausse de taux vers le haut. Pourtant, le dix ans américain est revenu près de 5,1 %, les Treasuries servant soudainement de refuge face aux inquiétudes sur le financement du buildout IA.
Nous obtenons donc une chaîne fascinante :
L’intelligence artificielle commence donc à influencer non seulement le marché actions et le crédit.
Elle influence désormais la lecture de la croissance future et indirectement les anticipations de politique monétaire.
C’est une étape macro supplémentaire.
Et elle produit un paradoxe remarquable.
À court terme, l’IA est inflationniste. Elle consomme électricité, mémoire, cuivre, transformateurs, ingénieurs et capital.
À long terme, elle vise précisément à faire l’inverse : augmenter la productivité, réduire les coûts, automatiser et optimiser.
Nous sommes donc en train de :
Voilà pourquoi la politique monétaire devient particulièrement difficile.
Trop serrer peut ralentir la construction de l’outil de productivité futur.
Ne pas serrer suffisamment peut laisser se diffuser l’inflation provoquée par cette gigantesque vague d’investissement.
Le pétrole ajoute une couche supplémentaire.
Les tensions physiques autour des flux du Golfe ont maintenu une forte pression sur les prix et le diesel, rappelant que le système computationnel le plus sophistiqué du monde dépend encore d’une infrastructure énergétique beaucoup plus ancienne.
La doctrine ne change donc pas.
Une économie computationnelle doit sécuriser : nucléaire ; gaz ; réseaux ; stockage ;hydrocarbures ; chaînes de combustible.
Le techno-optimisme qui refuse la question énergétique est simplement incohérent.
Le futur numérique reste branché sur une prise.
Bitcoin continue de naviguer autour des 80 000 dollars malgré les secousses technologiques.
La conclusion reste la même.
BTC n’est toujours pas indépendant de la liquidité mondiale.
Il reste sensible : aux taux réels ; au dollar ; au risk appetite.
Mais cela ne détruit en rien le thème plus large des rails numériques.
L’économie agentique aura besoin de stablecoins, de custody, de tokenisation, de settlement et de paiements programmables.
La révolution monétaire numérique peut être structurelle même lorsque le prix du BTC passe plusieurs mois dans une zone de congestion.
Nick Land permet finalement de replacer la semaine dans la trajectoire longue.
La techno-capital machine cherche en permanence moins de friction, davantage de vitesse et davantage de capacité.
Cette semaine, le financement est devenu la friction.
Le système commence donc à éliminer : les bilans fragiles ; les intermédiaires trop chers ; les projets dont le rendement ne justifie plus le coût du capital.
Cela ressemble à une crise.
Mais c’est aussi :
Si un néocloud disparaît et que ses GPU sont repris par un hyperscaler disposant d’un coût du capital inférieur, la capacité ne s’est pas évaporée.
Elle a migré vers un propriétaire plus efficace.
C’est exactement le contraire d’une mort technologique.
Simondon nous rappelle alors que l’objet technique peut survivre à celui qui le possède. Schumpeter que les infrastructures des révolutions industrielles sont souvent bâties au milieu d’excès financiers. Popper que l’échec d’une hypothèse améliore la théorie. Taleb que le stress expose les fragilités cachées.
Et Virilio nous rappellerait probablement que toute accélération produit son propre accident.
Le krach du néocloud est peut-être simplement l’accident spécifique de l’AI factory financée trop vite.
C’est probablement le point intellectuel le plus important.
L’histoire des infrastructures modernes regorge de périodes durant lesquelles le capital a construit trop vite.
Chemins de fer.
Télécoms.
Fibre.
Internet.
Électricité.
Les investisseurs de la première vague ont parfois perdu énormément.
La civilisation, elle, a conservé les rails, la fibre, les centrales et les réseaux.
Voilà pourquoi la question : « bulle ou révolution ? » reste intellectuellement pauvre.
Une révolution peut parfaitement contenir une bulle.
Et une bulle peut parfaitement financer une révolution.
La question intéressante est ailleurs :
Si les data centers restent.
Si les GPU restent.
Si les réseaux restent.
Si l’électricité reste.
Si les modèles continuent de progresser.
Alors le capital détruit n’était peut-être que le prix payé pour accélérer la construction de l’infrastructure.
Cela ne signifie évidemment pas qu’il faille acheter n’importe quelle entreprise surendettée.
Exactement l’inverse.
La bonne stratégie consiste à posséder la fonction qui survivra au financement.
Notre architecture évolue donc naturellement.
Compute — NVDA / AVGO / LRCX et les semi-conducteurs de qualité. La demande structurelle ne disparaît pas parce que certains clients sont surendettés. Mais il faut désormais distinguer la demande financée par des hyperscalers riches en cash de celle dépendant d’un refinancement permanent.
Néoclouds. Changement de régime total. Le backlog ne suffit plus. Il faut désormais lire dette, maturités, cash-flow, concentration clients, garanties, taux d’utilisation et coût du capital.
Hyperscalers — MSFT / AMZN / GOOGL / META. Le free cash-flow devient un avantage compétitif encore plus puissant. Une purge du crédit peut augmenter leur domination.
Software agentique — CRM / INTU / PLTR / workflows. Le vrai test de 2027 sera la conversion de l’intelligence en ROI. L’agent qui automatise un workflow est le pont entre le capex et le cash-flow.
Cyber / identité. Rien ne change. Plus les agents prennent des décisions, plus permissions, identité et contrôle deviennent critiques.
Énergie / nucléaire / utilities. Le marché du crédit a lui-même confirmé la distinction : les acteurs énergétiques exposés à l’IA résistent mieux parce qu’ils combinent actifs physiques indispensables et cash-flows plus diversifiés.
Optique / réseaux. Le massacre boursier ne signifie pas que les futures AI factories consommeront moins de bande passante. Il signifie que le marché reprice calendrier, concentration et multiples.
Spatial. Rocket Lab rappelle que la physique conserve son veto. SpaceX conserve son avance grâce à sa cadence d’itération, son intégration et son accès au capital.
Rails numériques. Toujours structurels pour l’économie agentique, mais encore très dépendants de la liquidité macro.
Cash. Plus précieux que jamais. La volatilité transforme le cash en option d’achat sur des capacités stratégiques vendues avec le reste.
Purge créatrice — 45 %. Le stress reste principalement concentré sur les néoclouds, certaines infrastructures très levier et leurs fournisseurs les plus dépendants. Des financements sont restructurés. Les hyperscalers poursuivent toutefois leur capex, les résultats confirment la demande et les actifs de qualité repartent avant le reste. C’est mon scénario central.
Quality Reacceleration — 25 %. Le déleveraging devient suffisamment violent pour détendre les taux longs. Les résultats de Microsoft, Alphabet, Amazon et Meta restent excellents, les investisseurs comprennent que le problème concernait avant tout le financement marginal et les capitaux reviennent vers les semi-conducteurs, utilities et software agentique de qualité.
Credit Contagion — 20 %. Le stress CoreWeave gagne davantage Oracle, les obligations de data centers et plusieurs SPV GPU. Une partie des projets marginaux est retardée. Le capex est révisé. Mais les actifs physiques changent progressivement de propriétaire et sont repris par des opérateurs mieux capitalisés. Le cycle ralentit avant de repartir plus concentré.
Inflation + Credit Double Shock — 10 %. Le pétrole reste élevé, l’inflation continue de surprendre à la hausse et la Fed doit resserrer malgré le stress technologique. C’est le scénario réellement dangereux : coût du capital plus élevé, refinancement plus difficile et aucune détente monétaire. Même alors, la révolution ne disparaît pas ; la sélection devient simplement beaucoup plus violente.
Relisons maintenant notre série. Le Futur à Crédit : l’IA devient trop grande pour être financée uniquement par les cash-flows. L’Empire sur une puce : le compute devient puissance macroéconomique. La Grande Mobilisation : Wall Street transforme l’infrastructure IA en classe d’actifs. Le Nouvel État-Machine : technologie, énergie, défense, capital et souveraineté fusionnent. La Course sans filet : la révolution doit survivre sans argent gratuit. Le Prix de la Puissance : l’IA devient assez importante pour modifier le prix mondial du capital. Le Capital a de nouveau une patrie : le financement redevient géopolitique. Le Système Immunitaire : l’agentique crée son besoin de confiance. La Sortie de Cage : l’intelligence entre dans le monde. La Boucle Récursive : l’IA commence à améliorer les machines qui produisent l’IA. La Grande Divergence : nations et entreprises commencent à se séparer selon leur capacité à transformer le capital en productivité.
Cette semaine :
Et c’est peut-être l’étape la plus saine de toute la séquence.
Parce que le marché commence enfin à distinguer le compute du leverage, la demande de la solvabilité, la technologie de son financement, l’actif de son propriétaire et la capacité du ticker qui la représente.
CoreWeave peut échouer.
Le besoin de compute peut continuer à progresser.
Un néocloud peut restructurer.
Ses GPU continueront de calculer.
Une obligation peut perdre 20 %.
Le data center peut rester stratégique.
Une entreprise optique peut perdre 30 %.
Le futur cluster aura toujours besoin de fibre.
Voilà pourquoi je refuse les funérailles.
C’est cela qu’un accélérationniste doit comprendre.
Le progrès technologique n’est pas une ligne droite dessinée sur un graphique boursier.
Il est une succession d’expériences, d’excès, d’erreurs, de faillites, de reprises d’actifs, de nouvelles architectures et finalement de gains de productivité.
Le capitalisme n’est pas conçu pour empêcher toute erreur.
Il est conçu pour rendre l’erreur suffisamment coûteuse pour que les ressources finissent par migrer vers un meilleur usage.
Voilà pourquoi une obligation CoreWeave à 16 % de rendement n’est pas nécessairement une mauvaise nouvelle pour la civilisation technologique.
C’est une information.
Elle dit : cette structure financière n’est plus acceptable.
Très bien.
Recapitalisez-la.
Restructurez-la.
Injectez davantage d’equity.
Vendez une partie des actifs.
Laissez un hyperscaler reprendre les installations si nécessaire.
Mais ne confondez jamais la dette de celui qui possède le GPU avec la valeur économique du calcul produit par le GPU.
C’est toute la différence entre :
et
Nous observons pour l’instant surtout la première.
Pas la seconde.
Et pendant que Wall Street liquide, le software agentique progresse. Les agents commencent à automatiser facturation, analytique, commerce, service client et workflows. Les hyperscalers continuent de construire. Les utilities continuent de chercher des mégawatts. Le software commence enfin à transformer les tokens en travail économique.
Autrement dit : la deuxième phase arrive pendant que la première se refinance.
C’est exactement ainsi que fonctionnent les grandes révolutions industrielles.
Schumpeter nous dirait que la destruction créatrice vient de commencer. Minsky que le financement spéculatif rencontre enfin sa limite. Taleb que le stress révèle la fragilité cachée. Popper que le marché vient de falsifier une mauvaise hypothèse sans falsifier la théorie entière. Simondon que l’objet technique survit souvent à son propriétaire. Virilio que toute vitesse crée son propre accident.
Et Land regarderait probablement la débâcle des néoclouds en disant quelque chose de beaucoup plus simple :
Car l’accélération n’a jamais signifié sauver tout le monde.
Elle signifie :
Si plusieurs néoclouds doivent disparaître pour que leurs GPU, ingénieurs, contrats et data centers migrent vers des opérateurs capables de les exploiter plus efficacement, le système ne s’est pas arrêté.
Il s’est optimisé.
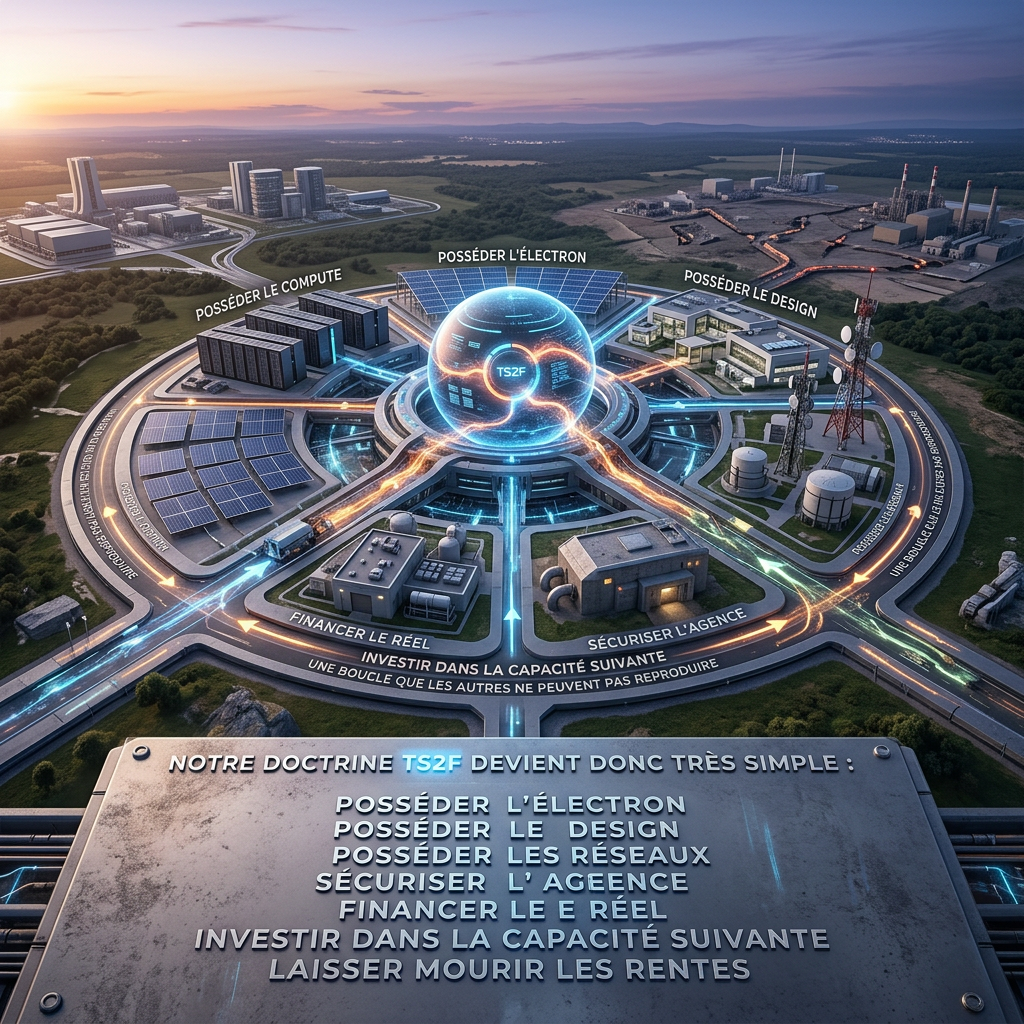
Notre doctrine TS2F devient donc plus exigeante : posséder la capacité, pas le levier ; acheter le goulot, pas le financement fragile ; préférer le cash-flow au backlog non financé ; préférer l’électron à la promesse ; préférer le workflow qui monétise au token qui impressionne ; laisser le crédit tuer les zombies ; utiliser enfin la volatilité pour acheter ce que la révolution ne peut pas se permettre de perdre.
Voilà pourquoi je reste profondément techno-optimiste.
Pas malgré cette semaine.
Une révolution financée sans discipline aurait fini par devenir réellement dangereuse.
Une révolution capable de purger ses mauvais bilans sans arrêter son progrès devient, au contraire, beaucoup plus difficile à tuer.
Le marché est peut-être en train d’enterrer quelque chose.
Mais ce n’est pas l’intelligence artificielle.
Et ce sont peut-être les meilleures funérailles que ce cycle pouvait espérer.
Contre le récit. Pour le réel.
Le Substack de BLOG A LUPUS— Notes de marché & stratégies est une publication soutenue par les lecteurs. Pour recevoir de nouveaux posts et soutenir mon travail, envisagez de devenir un abonné gratuit ou payant.
Unique
Mensuellement
Annuellement
Réaliser un don ponctuel
Réaliser un don mensuel
Réaliser un don annuel
Choisir un montant
Ou saisissez un montant personnalisé :
Votre contribution est appréciée.
Votre contribution est appréciée.
Votre contribution est appréciée.
https://blogalupus.substack.com/p/le-capital-devient-le-darwin-de-lia
En savoir plus sur Le blog A Lupus un regard hagard sur Lécocomics et ses finances
Abonnez-vous pour recevoir les derniers articles par e-mail.


.jpg)


 French (CA)