

 3 hour_ago
64
NE LAISSER PAS LE 5G DETRUIRE VOTRE ADN Protéger toute votre famille avec les appareils Quantiques Orgo-Life® Publicité par Adpathway
Par Brandon Smith − Le 14 octobre 2026 − Source Alt-Market
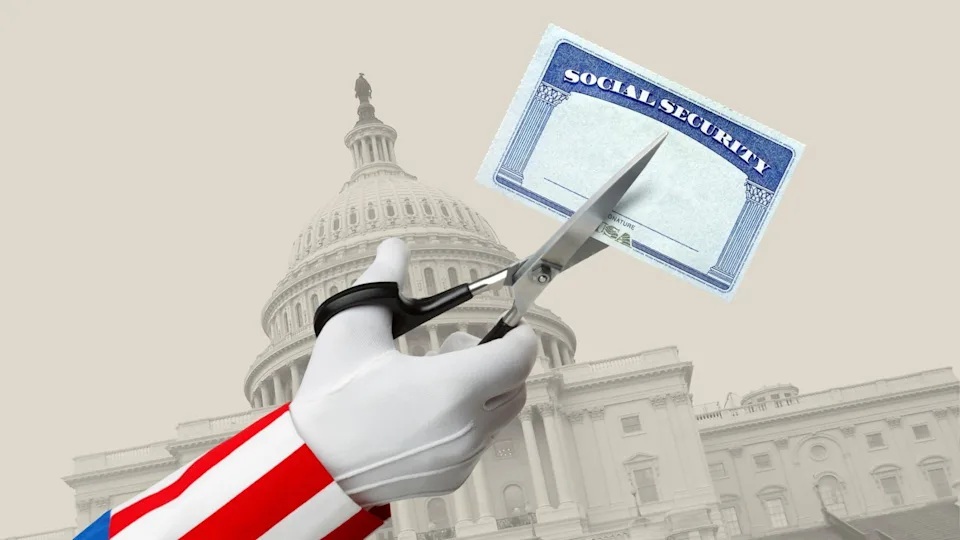
Les jeunes ne pensent pas à vieillir, ce qui arrange bien les gouvernements qui dépensent sans compter et privent les jeunes générations de toute aide sociale future sur laquelle elles pourraient un jour compter. Pour la plupart des membres de la génération Z, cependant, il existe au moins une reconnaissance tacite du fait qu’ils cotisent à un système qui pourrait ne plus exister lorsqu’ils prendront leur retraite. Cependant, leur seul point de référence est généralement les diatribes de leurs professeurs d’université socialistes ou une foule d’activistes déchaînés sur TikTok.
Ainsi, naturellement, la seule solution qui leur vient à l’esprit est PLUS de pouvoir pour l’État, plus d’impôts, plus de communisme et plus de redistribution des richesses. En d’autres termes, donner plus de contrôle et plus d’argent à l’État qui a déjà mal géré leurs fonds.
L’idée de piller la richesse d’autrui comme raccourci vers la sécurité pour une seule génération n’est pas nouvelle. Ce plan est voué à l’échec, comme il a échoué dans presque tous les systèmes socialistes comptant une population supérieure à environ 10 millions d’habitants.
Même dans les « États-providence capitalistes de marché » souvent cités comme des « réussites », tels que la Norvège, la Suède, le Danemark et la Finlande, la capacité à maintenir le financement des retraites à un niveau garantissant un salaire décent n’est possible que si la population retraitée est nettement moins nombreuse que la population active.
Partout en Occident, la génération nombreuse des baby-boomers vieillit et quitte définitivement le marché du travail, ce qui épuise rapidement ces systèmes. La pression démographique s’accentue et, aux États-Unis, ces titres spéciaux du Trésor sont désormais rachetés : la Sécurité sociale devrait commencer à décliner à partir de 2034.
Les réserves actuelles de la Sécurité sociale s’élèvent à 2 560 milliards de dollars. Ces fonds de réserve sont entamés chaque année par un déficit de dépenses. Le déficit n’est pas fixe et fluctue considérablement, mais la tendance générale montre clairement qu’il augmente. En 2025, le déficit s’élevait à 160 milliards de dollars (c’est le montant supplémentaire que le gouvernement doit prélever par le biais de l’impôt ou emprunter pour couvrir intégralement les coûts de la Sécurité sociale au-delà des recettes normales). Ce déficit devrait atteindre 393 milliards de dollars d’ici 2033.
À mesure que ces réserves s’amenuisent en raison des déficits, les prestations de sécurité sociale finiront par être réduites en conséquence.
D’ici à ce que j’atteigne l’âge de la retraite, les prestations de sécurité sociale auront été réduites de 22 % (en tenant compte d’une inflation constante). D’ici à ce que la génération Z atteigne l’âge de la retraite, ses prestations de sécurité sociale auront diminué de 35 %, inflation comprise. Le fonds ne s’effondrera pas nécessairement, mais les prestations perdront de plus en plus de leur valeur au fil du temps.
A la fin, le fonds sera moribond car il ne sera plus en mesure de s’adapter à l’inflation. Les coûts continueront d’augmenter et la Sécurité sociale s’amenuisera de manière exponentielle. Il serait impossible de compter sur ce système pour sa retraite. Et cela, en supposant qu’aucune crise économique ne survienne à l’avenir, ce qui ferait dérailler complètement le financement public de la Sécurité sociale bien plus tôt.
Cela soulève de nombreuses questions…
La Sécurité sociale est-elle réellement un programme nécessaire ? Aux États-Unis, on compte actuellement 71 millions de bénéficiaires de la Sécurité sociale et, parmi eux, environ 14 millions dépendent entièrement des chèques de la Sécurité sociale comme seule source de revenus. Une part encore plus importante de la population a besoin de ces chèques comme revenu complémentaire.
En d’autres termes, le programme pourrait être supprimé, mais cela aurait des conséquences dévastatrices pour une grande partie de la population. Je dirais que si le gouvernement doit jouer le rôle de filet de sécurité économique pour un groupe quelconque, ce groupe devrait être celui des personnes âgées. Quiconque s’est déjà occupé d’un proche âgé comprend que nous atteindrons tous un jour un « mur de l’âge » qui nous empêchera de générer des revenus de manière spontanée. Soit nous serons riches et disposons d’une épargne et d’un patrimoine confortables, soit nous dépendrons de la charité d’autrui.
La Sécurité sociale est-elle la solution ? Non, pas dans son état actuel. De nombreux Américains pensent que la Sécurité sociale est comme un compte d’épargne où leur argent est conservé jusqu’à ce qu’ils remplissent les conditions de départ à la retraite. C’est faux. D’autres pourraient la considérer comme un programme d’assurance, mais cela est également discutable. La Sécurité sociale est gérée davantage comme une aide publique que comme un compte d’épargne ou une assurance. L’argent que vous avez versé au système tout au long de votre vie a disparu depuis longtemps.
La colère du public monte parmi les jeunes générations, car elles doivent cotiser à des aides publiques dont elles n’ont aucune chance de bénéficier à l’avenir. Les ONG marxistes et les militants profitent de cette angoisse et tentent de convaincre les gens d’adopter un État plus interventionniste et une redistribution socialiste des richesses comme réponse à tous leurs problèmes. Cela mènera le pays à la catastrophe.
Quelle est donc la solution ? La grande majorité des gens préférerait avoir l’assurance d’être prise en charge pendant leur vieillesse. Comment garantir la prise en charge des personnes âgées sans écraser continuellement l’économie sous le poids de la dette ?
Passons en revue une liste de solutions…
Changer fondamentalement notre façon d’envisager le vieillissement et la famille
Avant 1935, la Sécurité sociale n’existait pas ; comment les personnes qui quittaient le marché du travail par vieillesse survivaient-elles ? Elles comptaient en grande partie sur leur famille pour prendre soin d’elles. Pendant des centaines d’années, cela a été la norme dans le monde occidental. Au tournant du siècle, environ 70 % des personnes âgées vivaient avec leurs enfants ou d’autres membres de leur famille, mais cette pratique a rapidement décliné à partir des années 1920.
C’est d’ailleurs la raison pour laquelle le programme de Sécurité sociale a été mis en place : beaucoup trop d’Américains âgés ne disposaient plus d’un filet de sécurité familial et ont donc adhéré au programme de Sécurité sociale en réponse à cette situation. Cela ne signifie pas pour autant que les enfants devraient être « obligés » de s’occuper de leurs parents, mais ce principe devrait être encouragé.
Et, si l’on y réfléchit bien, cela pourrait également contribuer à promouvoir de meilleures pratiques parentales et un plus grand respect pour la famille nucléaire. Qui voudrait être un parent irresponsable alors que ses enfants seront un jour les personnes sur lesquelles il comptera le plus dans sa vieillesse ? Qui voudrait avorter ses enfants alors que ces derniers constituent son futur filet de sécurité ? Qui voudrait divorcer et briser sa famille au risque de se retrouver sans ressources à l’aube de ses vieux jours ?
Oui, cela peut paraître plutôt mercenaire, mais il serait insensé de négliger les motivations égoïstes comme moyen de préserver le bon fonctionnement de la civilisation. Beaucoup de gens n’ont pas besoin d’incitations pour faire ce qui est juste, mais beaucoup d’autres en ont BESOIN.
Un retour à l’ancienne tradition consistant à prendre soin de ses proches au sein de la famille ou de la tribu contribuerait à prévenir la misère et la souffrance massives des Américains âgés si la Sécurité sociale et d’autres programmes venaient à faire défaut. Cela ne sauvera pas la Sécurité sociale, mais cela rendra le public moins dépendant de ce programme.
Le travail à domicile pour les personnes âgées
La réaction instinctive de nombreuses personnes (en particulier des baby-boomers) face à l’idée de repousser l’âge de la retraite est la colère et l’indignation. Je suis d’accord, dans une certaine mesure. Ces personnes ont travaillé toute leur vie, élevé une famille, traversé de nombreuses crises nationales et mondiales, et s’en sont sorties. À 67 ans, elles méritent probablement un peu de repos.
Cela dit, la vie n’est pas forcément juste et compter sur le gouvernement pour subvenir à ses besoins n’est pas exactement la meilleure solution. Pour qu’un filet de sécurité puisse exister pour les plus démunis, ceux qui sont lucides et autonomes devront peut-être s’adapter. De plus, de nombreux Américains âgés aimeraient percevoir un revenu et rester actifs, mais ils ont dépassé l’âge d’accès au marché du travail traditionnel.
Si davantage d’Américains âgés restaient plus longtemps sur le marché du travail, les déficits de la Sécurité sociale pourraient être comblés et les fonds pourraient continuer à être versés pendant les décennies à venir. Pour la première fois dans l’histoire de l’humanité, les seniors ont accès à des emplois numériques et au télétravail. Il est tout à fait possible pour de nombreuses personnes âgées d’exercer des activités dans ces domaines grâce à des programmes de formation adaptés (et peut-être à des incitations fiscales pour les entreprises qui embauchent des seniors).
Je préfère que les Américains âgés occupent ce type d’emplois et gagnent de l’argent depuis chez eux plutôt que de voir les entreprises importer une multitude de migrants du tiers-monde via les programmes de visas H-1B.
Investissement de la Sécurité sociale dans des actifs à forte plus-value (actions et matières premières)
Il s’agit là d’une autre idée qui divise profondément les électeurs, la question principale étant : qu’adviendra-t-il de la Sécurité sociale en cas de krach boursier et de chute vertigineuse de la valeur des actifs ?
Mais considérez les choses sous cet angle : au cours de la dernière décennie, si les économies de la Sécurité sociale placées en bons du Trésor avaient été investies à la place dans l’or et l’argent, le fonds disposerait aujourd’hui de 7 000 milliards de dollars supplémentaires. Cela prolongerait de plus de 12 ans la durée de vie de ces économies. Un investissement en actions du Dow Jones aurait rapporté 8 000 milliards de dollars supplémentaires.
Il ne s’agit là que d’une partie des fonds de la Sécurité sociale et les gains seraient indéniables. Est-ce jouer avec l’avenir et avec l’argent des contribuables ? Oui, d’une certaine manière. Mais les risques peuvent être atténués en diversifiant les placements entre les bons du Trésor et d’autres actifs. Je dirais que si nous ne prenons pas de mesures radicales comme celle-ci, la Sécurité sociale est vouée à l’échec ; alors, qu’avons-nous à perdre ?
Mettre fin aux retraits anticipés de la Sécurité sociale
C’est l’une des options les plus impopulaires qui s’offrent à nous : mettre fin à tous les retraits anticipés effectués par les personnes âgées de 62 à 66 ans qui perçoivent la Sécurité sociale. Elles subissent déjà une pénalité de 30 %, et la suppression des retraits anticipés ralentirait l’épuisement des fonds destinés aux personnes beaucoup plus âgées.
Réduire le financement pour les 20 % des Américains aux revenus les plus élevés
Est-ce que cela revient à punir les gens parce qu’ils ont réussi ? Oui. Mais refuser la sécurité sociale aux 20 % des Américains aux revenus les plus élevés, qui disposent d’une épargne et d’un patrimoine importants, permettrait d’économiser 500 milliards de dollars par an. Cela éliminerait le déficit actuel et tout déficit futur pendant de nombreuses années.
Si une personne peut vivre confortablement sans la Sécurité sociale après sa retraite, alors peut-être devrait-elle renoncer à ses versements mensuels afin que la Sécurité sociale puisse continuer d’exister pour d’autres qui ne sont pas aussi aisés. Encore une fois, ce n’est pas juste, et je ne dis pas que je suis d’accord avec cette mesure sur le fond, mais s’il s’agit d’assurer la survie du programme, c’est une stratégie évidente.
Augmenter les taux de fécondité et la croissance démographique
Partout, non seulement en Occident mais aussi dans la majorité des pays du monde, les taux de fécondité baissent et les populations vieillissent. Sans une main-d’œuvre jeune suffisante, la population âgée l’emportera largement sur l’assiette fiscale disponible. En d’autres termes, trop de bouches à nourrir pour trop peu d’argent.
Cette crise imminente a conduit certaines personnes malintentionnées à justifier des options effroyables. Par exemple, les progressistes multiculturalistes utilisent la baisse de la fécondité comme excuse pour une immigration massive en provenance du tiers-monde. Après tout, cela représente des millions de nouveaux contribuables pour aider à financer les caisses de retraite, n’est-ce pas ? Sauf que ces migrants détruisent les structures sociales et font s’effondrer leur financement encore plus rapidement.
D’autres gouvernements de gauche (comme celui du Canada) suggèrent de plus en plus le suicide assisté par l’État comme moyen de réduire la population âgée et de résoudre les problèmes de déficit des systèmes sociaux (et de santé). C’est bien sûr monstrueux et immoral, mais les craintes d’un effondrement de la dette pousseront certaines personnes à soutenir de nombreux maux qui, autrement, seraient inacceptables.
Comment augmenter la population de manière naturelle ? Le seul moyen sûr est d’accroître la richesse individuelle. Comment y parvenir ? C’est la question séculaire. Le socialisme n’est certainement pas la réponse : aucun système socialiste n’a jamais réellement accru la richesse de la classe moyenne sans recourir aux mécanismes du marché libre, et même dans ce cas, ces systèmes ont tendance à étouffer la productivité et l’esprit d’entreprise. S’il y a un plafond imposé à la réussite, la richesse individuelle ne pourra pas s’épanouir. C’est un fait.
Existe-t-il une meilleure solution ?
Beaucoup de gens vont se demander si la Sécurité sociale mérite même d’être sauvée. Après tout, il doit bien exister une meilleure solution. Je ne dis pas si cela en vaut la peine ou non, c’est un sujet qui mériterait un article à part entière. La seule question ici est : la Sécurité sociale PEUT-ELLE être sauvée ? La réponse est oui, à condition de mettre en œuvre les mesures susmentionnées et de réduire les dépenses publiques.
La question secondaire est la suivante : avons-nous le temps ? Seulement s’il n’y a pas de crise dévastatrice qui empêche de prendre des mesures plus prudentes. Une nouvelle vague d’inflation ou un effondrement monétaire susciterait des inquiétudes bien plus grandes que celle de savoir si la Sécurité sociale restera intacte pendant encore quelques décennies.
La meilleure option globale est de ne pas compter sur la Sécurité sociale dès le départ. Investir judicieusement dans son propre avenir et celui de sa famille tout en se préparant aux perturbations économiques est le seul moyen de s’assurer que vos vieux jours ne se résumeront pas à une misère faite d’économies de bouts de chandelle.
Brandon Smith
Traduit par Hervé pour le Saker Francophone
Vues 200





.jpg)


 French (CA)